
本文
土地に対する課税
土地の評価について
住宅用地の課税標準の特例
土地の税額の計算方法
土地の評価について
固定資産評価基準に基づき、地目別に定められた評価方法により評価します。
課税の対象となる土地
| 地目 |
説明 |
|---|---|
| 田 | 農耕地で用水を利用して耕作する土地 |
| 畑 | 農耕地で田以外の耕作する土地 |
| 宅地 | 建物の敷地及びその維持効用を果たすのに必要な土地 |
| 鉱泉地 | 鉱泉の湧出口及びその維持に必要な土地 |
| 池沼 | かんがい用水ではない水の貯溜地 |
| 山林 | 耕作によらないで竹木の育成する土地 |
| 牧場 | 獣畜を放牧する土地 |
| 原野 | 耕作によらないで雑草やかん木類の育成する土地 |
| 雑種地 | いずれにも該当しない土地 |
地目の認定
固定資産税の評価上の地目は、登記簿上の地目にかかわりなく、その年の1月1日(賦課期日)の現況の地目によります。
地積の認定
原則として、土地登記簿に登録されている地積により認定します。
価格(評価額)
売買実例価額をもとに算定した正常売買価格を基礎として求めます。
なお、宅地については、地価公示価格、鑑定評価価格等の7割を目途に評価します。
宅地の評価方法
宅地の評価は「路線価方式」と「標準宅地比準方式」により行います。
路線価方式は道路ごとに価格を示す「路線価」を付設し、これに基づいて各宅地を評価する方法により行います。
標準宅地比準方式は地区ごとに選定した標準的な宅地の価格に基づいて各宅地を評価する方法により行います。
| 1 |
|
|
|---|---|---|
| 2 | 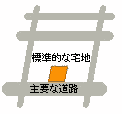 |
|
| 3 | 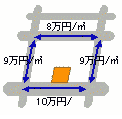 |
|
| 4 | 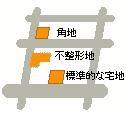 |
路線価をもとに各宅地の評価額を決めます。ただし、形が不整なもの、角地などについては、評価基準に定めた補正を行います。 路線価×補正率×地積=評価額となります。 |


評価額の下落修正措置
土地の評価額は、評価替え年度の価格を3年間据え置くことが原則ですが、地価の下落があり、価格を据え置くことが適当ではないときは、価格の修正を行います。
住宅用地の課税標準の特例
住宅用地(住宅やアパート等の敷地)については、課税標準額を軽減する措置が講じられています。
住宅用地の特例
|
区分 |
特例 |
|
|---|---|---|
| 住宅用地 | 小規模住宅用地(住宅1戸につき200平方メートルまでの土地) |
本則課税標準額を評価額の6分の1とする |
| 一般住宅用地(住宅1戸につき200平方メートルを超える部分の土地) | 本則課税標準額を評価額の3分の1とする | |
住宅用地の面積
特例の対象となる住宅用地の面積は、家屋の総床面積に下表の率を乗じた面積となります。
|
家屋の種類 |
居住部分の割合 |
率 |
|---|---|---|
| 専用住宅(専ら人の居住のように供する家屋) | 全部 | 1.0 |
| 併用住宅(一部を人の居住のように供されている家屋) | 4分の1以上2分の1未満 | 0.5 |
| 2分の1以上 | 1.0 | |
| 地上5階以上の耐火建築物である併用住宅 | 4分の1以上2分の1未満 | 0.5 |
| 2分の1以上4分の3未満 | 0.75 | |
| 4分の3以上 | 1.0 |
なお、住宅用地の特例の対象となる面積は、家屋の床面積の10倍までを限度とします。
土地の税額の計算方法
税率、税額
税率は1.4%です。 税額=課税標準額×税率となります。
課税標準額
本来、評価額が課税標準額となりますが、土地の固定資産税は、評価替えによって税額が急激に増えることのないよう負担調整措置を適用し、価格よりも低い課税標準額で税額を算出しています。負担調整措置により、負担水準の低い土地は、税額が単年度で急激に上昇するのではなく、数年間でなだらかに上昇します。
住宅用地
住宅用地の【本来の課税標準額】は、価格×6分の1(小規模)または、3分の1(一般)となり、【本来の課税標準額】と【前年度の課税標準額】を比べ、負担水準(※)に応じて今年度の課税標準額を決定しています(下表参照)。
(※)住宅用地の負担水準…前年度の課税標準額÷今年度の評価額(×住宅用地特例率(3分の1または6分の1)
(令和7年度の負担調整措置)
|
負担水準 |
課税標準額 |
|---|---|
|
100%未満 |
前年度課税標準額+(本来の課税標準額×5%)※ |
|
100%以上 |
本来の課税標準額(=価格×6分の1又は、3分の1) |
商業地等(住宅用地以外の宅地等)
商業地等の課税標準額は、価格×70%ですが、今年度の価格に対する前年度の課税標準額の割合(負担水準(※))が、下表の場合の土地については、課税標準額に次の調整をし、今年度の課税標準額とします。
(※)商業地等の負担水準…前年度の課税標準額÷今年度の評価額
|
負担水準 |
課税標準額 |
|---|---|
|
60%未満 |
前年度課税標準額+(価格×5%)※ |
|
60%~70%以下 |
前年度課税標準額に据え置き |
|
70%超 |
価格×70% |